Domain zahnzusatz-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
zahnzusatz-versicherungen.de um.
Sind Sie am Kauf der Domain
zahnzusatz-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnzusatz-versicherungen.de kaufen?
Was ist der Selbstbehalt bei Versicherungen?
Der Selbstbehalt bei Versicherungen ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Schadensvermeidung haben. Der Selbstbehalt kann je nach Versicherungsart und Vertragshöhe variieren und wird in der Regel bei Vertragsabschluss festgelegt. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. **
Was versteht man unter Selbstbehalt bei Versicherungen?
Was versteht man unter Selbstbehalt bei Versicherungen? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse an der Schadensvermeidung haben. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt kann je nach Versicherungsart und Vertrag variieren. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
MINT CLASSIC Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85mlFrische Spezial-Zahnpasta für Zahnersatz Zahnersatz unterscheidet sich in Oberflächenstruktur und Materialeigenschaften deutlich von natürlichen Zähnen – Zeit für eine Extrapflege-Formel! Die MINT Zahnpasta Zahnersatz Balance geht über die klassische Reinigung hinaus und unterstützt die tägliche Pflege von Implantaten, Kronen und Prothesen. Für ein gutes Mundgefühl, einen frischen Atem und starke Ersatzzähne! Was erhalte ich? Zahnpasta Zahnersatz Balance zur täglichen Pflege, 85 ml Auf einen Blick speziell für die täglichen Pflegebedürfnisse von Menschen mit Implantaten, Kronen, Brücken und Prothesen entwickelt mit der innovativen MINT Balance Technology die spezielle Multi-Biotic Formel kombiniert präbiotische, postbiotische Wirkmechanismen, um das natürliche Gleichgewicht im Mund rund um Zahnersatz zu unterstützen gleichzeitig sorgt die sanfte Reinigungstechnologie für eine effektive und schonende tägliche Pflege trägt zu einem gepflegten, frischen Mundgefühl bei entwickelt von Zahnärztin Dr. Mariana Mintcheva vegan fluoridfrei nur für Erwachsene enthält Menthol Inhaltsstoffe Water/Aqua, Sorbitol, Hydroxyapatite, Xylitol, Cellulose, Propylene Glycol, Perlite, Sodium C14-16 Olefin Sulfonate, Disodium Pyrophosphate, Tetrapotassium Pyrophosphate, Cellulose Gum, Calcium Glycerophosphate, Bifida Ferment Lysate, Inulin, Lactobacillus Ferment, Sodium Saccharin, Sodium Benzoate, Flavor/Aroma, Menthol, Mentha Piperita (Peppermint) Oil, Anethole, Mentha Viridis (Spearmint) Leaf Oil, Carvone, Limonene, Beta-Caryophyllene, Pinene Identifikationsnummer GTIN: 425186780099924,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Selbstbehalt bei Versicherungen?
Der Selbstbehalt bei Versicherungen ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung Leistungen erbringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Schadensvermeidung haben. Der Selbstbehalt kann je nach Versicherungsart und Vertragshöhe variieren und wird in der Regel bei Vertragsabschluss festgelegt. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherungsnehmer einen Teil des Risikos selbst trägt. **
-
Was versteht man unter Selbstbehalt bei Versicherungen?
Was versteht man unter Selbstbehalt bei Versicherungen? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Er dient dazu, dass Versicherte einen Teil der Kosten selbst übernehmen und somit auch ein Interesse an der Schadensvermeidung haben. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt kann je nach Versicherungsart und Vertrag variieren. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
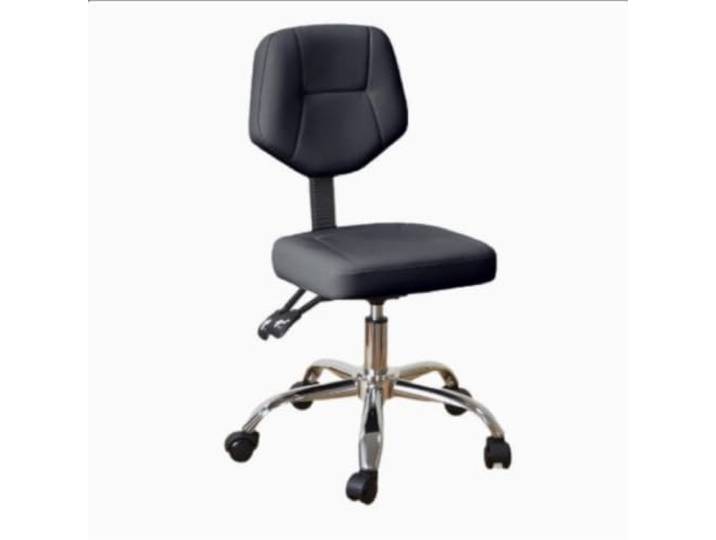
Höhenverstellbare und drehbare Stühle for Schönheits- und Zahnbehandlungen Drehstuhl mit verstellbarer Rückenlehne und Neigungswinkel bürohockerHöhenverstellbare und drehbare Stühle for Schönheits- und Zahnbehandlungen Drehstuhl mit verstellbarer Rückenlehne und Neigungswinkel bürohocker. Dieser Rollhocker unterstützt Sie dabei, während Ihrer Arbeit eine bequeme Sitzhaltung einzunehmen. Er lässt sich mühelos bewegen und drehen, sodass Sie Ihre Position innerhalb Ihres Arbeitsbereichs flexibel anpassen können – so erreichen Sie benötigte Gegenstände, ohne ständig aufstehen zu müssen, und Ihr Arbeitsablauf bleibt ununterbrochen. Vielseitige Anwendbarkeit, einfache Installation: Klassisches Erscheinungsbild gepaart mit hochwertigen Stoffen, zarte Haptik und verschleißfest, leicht zu reinigen, vielseitig in verschiedenen Dekorationsstilen. Nicht nur for Büros und Arbeitszimmer geeignet, sondern auch eine ideale Wahl for professionelle Orte wie Schönheitssalons, Nagelstudios, Friseursalons, Kliniken usw. Das Produkt ist modular aufgebaut, wird mit einfachen Installationswerkzeugen und grafischen Anweisungen geliefert und kann ohne Fachkenntnisse schnell zusammengebaut werden. Bevorzugtes Material, leise und rutschfest: Die Stuhloberfläche ist schmutzabweisend, wasserfest und kratzfest. Tägliche Flecken können mit einem feuchten Tuch abgewischt werden. Ausgestattet mit leisen Universalrädern an der Unterseite bewegt es sich sanft und geräuschlos auf dem Boden oder den Fliesen und zerkratzt den Boden nicht so leicht, wodurch das professionelle Gefühl der Nutzung am Arbeitsplatz mit der Ruhe einer häuslichen Umgebung in Einklang gebracht wird. Bequeme Rückenlehne und Lordosenstütze: Dieser Stuhl ist speziell mit einer ergonomischen dicken Rückenlehne ausgestattet. Die hochdichte Schaumstofffüllung stützt nicht nur effektiv die Taille und den Rücken und lindert Ermüdungserscheinungen durch längeres Sitzen, sondern ermöglicht auch eine natürliche Anpassung der Höhe und des Winkels der Rückenlehne an die Sitzhaltung, was Ihnen ein angenehmes Erlebnis bietet. Freies Heben und 360°-Drehung ohne tote Ecken: Ausgestattet mit einer Sicherheits-Luftdruckstange lässt sich die Sitzhöhe stufenlos nach Ihren Wünschen verstellen und passt sich so flexibel an verschiedene Tischhöhen an. Gleichzeitig unterstützt die Sitzfläche eine sanfte 360°-Drehung, sodass Sie sich leicht umdrehen können, um Gegenstände aufzunehmen und zwischen mehreren Arbeitsplätzen zu wechseln, ohne häufig aufstehen zu müssen, was for Komfort und Bedienkomfort sorgt. Vergrößern Sie die Sitzfläche und stabilisieren Sie die Tragfähigkeit: Speziell for Komfort verbessert, mit verbreiterten und verdickten Sitzkissen aus hochelastischem Schwamm, mit einer breiten Tragfläche und ohne Zusammenfallen nach längerem Sitzen. Die Bodenstruktur ist stabil und überrollsicher, verfügt über eine hohe Tragfähigkeit und gewährleistet Sicherheit und Stabilität bei täglicher, intensiver Nutzung. Farbe:Schwarz159,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrowelle 3200W/34L | 2,1kW | 3 Leistungen und Auftaumodus | 230V | 575x530x370(h)mm .Edelstahl, mit Tip-Top-Steuerung, 10 einstellbaren Garprogrammen, 3 Leistungsstufen und Auftaumodus, Keramikboden. Steuerung: Digital Programmierbar: Ja Höhe/Inhalt: 22,50 cm Breite/Inhalt: 36,00 cm Tiefe/Inhalt: 40,90 cm Scharnierseite: Links Mit...1563,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.